近期光伏板块触底反弹,资金抢筹的背后,是一场前所未有的行业治理升级。7月27日,在市场监管总局、工信部指导下,中国光伏行业协会牵头编制的团体标准《光伏行业成本核算模型通则》正式实施,统一了硅料—硅片—电池—组件全产业链的成本计算范围、系数和模型;数日后,价格合规指导活动迅速铺开,首次由相关部门召开行业会议,遏制非理性竞争。这意味着光伏行业的反内卷从自律倡议走向了制度化、标准化——如果说之前的限产是软约束,那么这次的成本核算标尺就是亮起的竞争红绿灯。
更有标志意义的是,7月31日高层会议核准辽宁庄河一期等4个核电项目、合计8台机组,项目总投资超1700亿元,这是十五五首批核准的核电项目。光伏治理加码与核电批量化开闸,在同一周发生,绝非巧合——这是中国清洁能源体系走向高质量发展的历史性临界点。
要理解这次治理的力度,先看行业有多痛。2026年上半年,26家已披露半年报预告的光伏上市企业中,22家深陷亏损,行业合计亏损规模达183亿至214亿元;隆基绿能通威股份TCL中环这三巨头上半年合计预亏已超百亿元。这就像一艘满载的巨轮在持续漏水——不是周期性波动,而是整个行业在失血。
更令人警醒的是供需数据:2026年全球光伏组件需求约536GW,而产能高达1100GW,产能利用率不到一半。硅料价格较年初跌幅超40%,TOPCon组件报价跌破0.7元/W,多晶硅毛利润率跌至-40.77%。过去一年多轮限产自律之所以屡治屡败,根子在低于成本价销售无法量化认定——一体化企业和专业化企业成本结构完全不同,各家折旧政策、费用分摊规则差异悬殊,监管量不了,就管不住。
《通则》的出现,恰恰填补了这个关键空白。它把企业会计准则翻译成光伏各环节可操作、可核验的统一方法,划分现金成本、生产成本、全成本三个层次,并设置企业、单基地、行业三套并行口径。这就好比给行业装上了称重传感器,谁在低于成本抛货,一目了然。
政策是因,产业链数据是果。从最新周度数据看,行业仍处筑底区,但结构性好转正在发生。
硅料端:上周多晶硅产量23920吨,厂家库存升至29.3万吨,下游硅片企业多晶硅库存达26.8万吨,毛利润-12696.19元/吨。供需过剩格局尚未改善,但价格跌幅已明显收窄。
硅片端:7月排产52.32GW,环比-6%;库存27.12GW,环比-3%。减产动作实实在在。
电池片端:7月排产预计56.23GW,环比+8%;库存11.18GW,环比-11%。减产效果初现,市场进入弱势筑底。
这组数据读起来像一部三段式剧本:硅料还在累库承压,硅片主动减产去库,电池组件排产回升。去产能的过程必然伴随阵痛,但《通则》落地后,低效产能的退出将按下快进键——监管部门明确表态,对严重扰乱市场秩序、提醒约谈仍不整改的经营主体,将依法严肃处置。
把镜头拉远,光伏治理只是中国清洁能源大周期的一个缩影。此次核准的4个核电项目覆盖华龙一号和国和一号两大自主三代技术,其中金七门二九游体育官方网站期、太平岭三期采用华龙一号2.0版,6台机组采用华龙一号技术。这是落实十五五规划纲要非化石能源十年倍增行动的关键举措。
我们该如何布局这场历史性变革?单押个股的风险在于:光伏环节多、技术迭代快、个股波动大。硅料暴跌的时候硅片可能反弹,PERC退潮的时候TOPCon崛起,BC又在侧翼突围——普通投资者很九游体育官方网站难精准踩中每一轮技术切换的节奏。这就好比在一条多车道高速公路上换道超车,稍不留神就会错失主线。
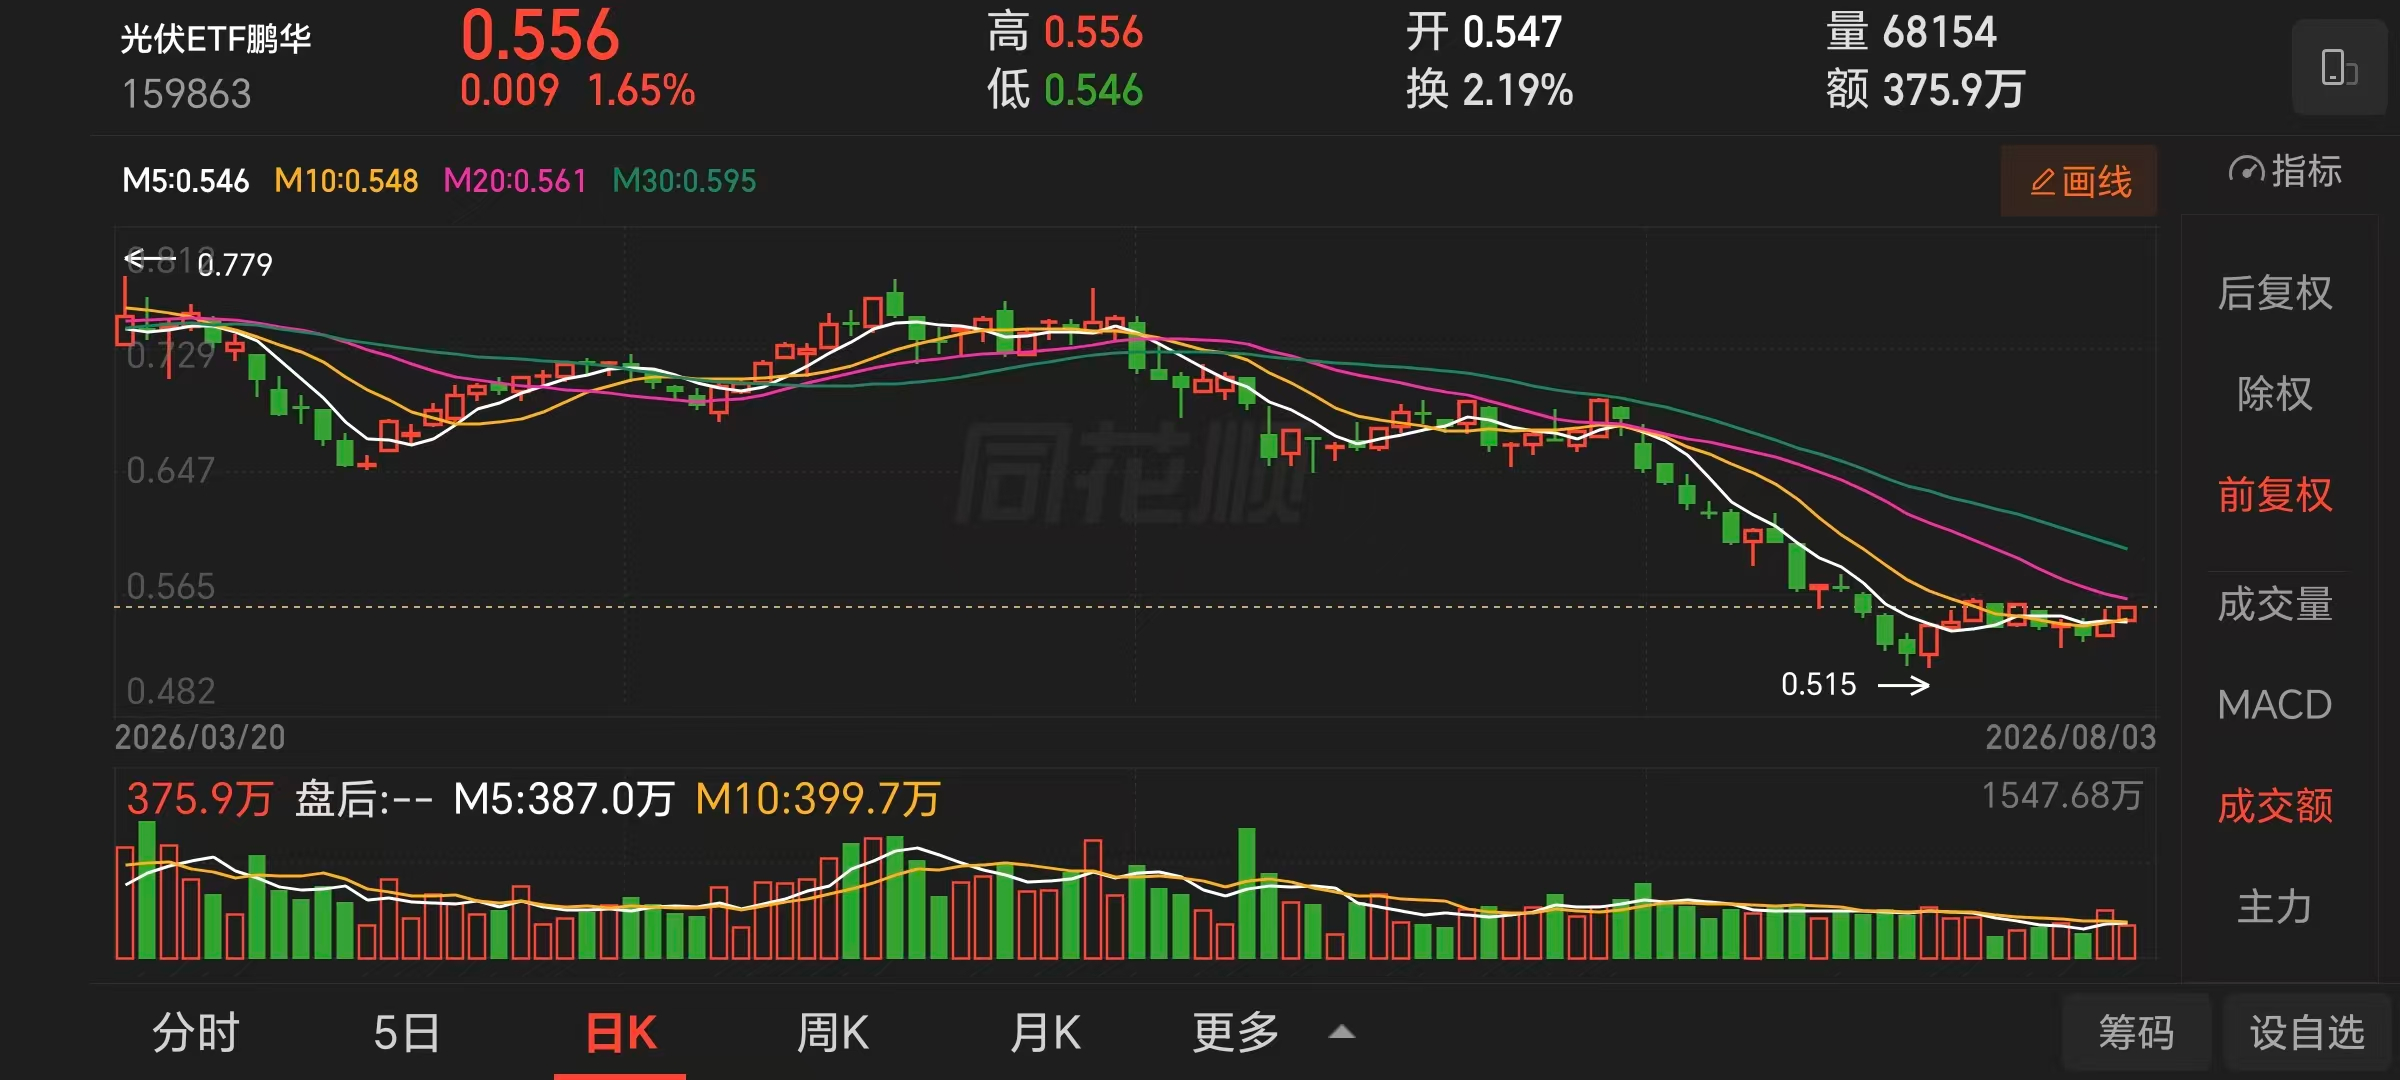
在这样的产业背景下,指数化布局成为便利工具。鹏华基金旗下三只能源ETF,恰好构成光伏制造—科创新能源—绿电运营的完整图谱:
光伏ETF鹏华(159863)紧密跟踪中证光伏产业指数,从光伏产业链上中下游选取不超过50只最具代表性上市公司证券,覆盖硅料、硅片、电池、组件、逆变器全链条。在《通则》推动行业从拼价格转向拼质量的过程中,具备技术壁垒和成本优势的龙头公司将率先受益,该指数正是这一逻辑的纯粹载体。
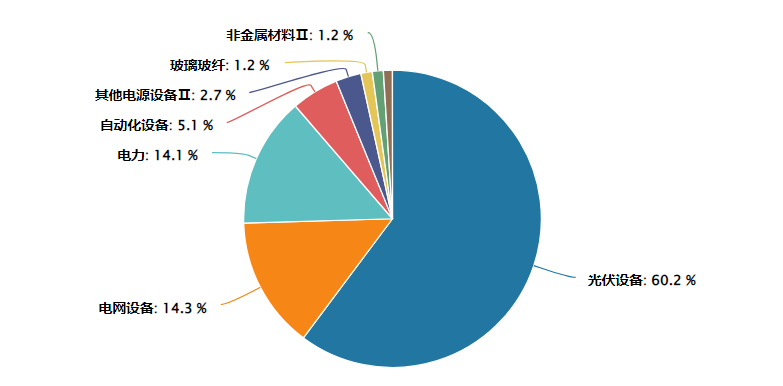
科创新能源ETF鹏华(588830)跟踪上证科创板新能源主题指数,选取50只市值较大的光伏、风电、新能源车等领域上市公司证券。截至2025年9月,电力设备行业权重占比高达93.7%,其中光伏设备46.4%、电池38.8%,纯度极高。这就像科创板的新能源精华版,聚焦中游高技术环节。
绿色电力ETF鹏华(159067)跟踪国证绿色电力指数,样本数量50只,其水风光核合计权重达67.63%,高于同类中证绿色电力指数的55.91%;前十大成分股权重集中度超50%。在核电批量化开闸、绿电价值重估的窗口期,该指数是一键布局中国清洁能源运营资产的核心选择。
三只产品各司其职:159863捕捉光伏制造反内卷的修复弹性,588830锁定科创板新能源的高技术溢价,159067收获绿电运营的稳健现金流。对于想参与清洁能源大周期、又不想承担个股踩雷风险的投资者,这一组合提供了层次分明的配置方案。
光伏行业治理从软约束走向硬制度,核电建设步入大规模、批量化、常态化态势,反内卷+绿电扩容双重催化正在形成历史性共振。政策为行业立下成本标尺和竞争红绿灯的同时,具备技术壁垒和成本优势的龙头企业有望率先走出亏损泥潭。
数据来源说明:本文光伏行业数据来自中国光伏行业协会、上海有色网SMM、百川盈孚、集邦咨询、华泰期货等,截至2026年7月底;核电核准信息来自中国经济网、中国能源报、中国电力报,截至2026年7月31日;ETF产品要素来自鹏华基金公开披露文件及Wind数据。市场有风险,投资需谨慎,本文不构成任何投资建议。
光伏板块关联个股:特变电工阳光电源、隆基绿能、三峡能源罗博特科、通威股份、TCL中环、正泰电器晶盛机电迈为股份。
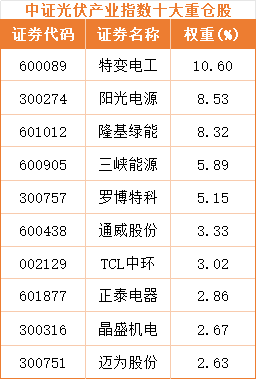
(数据来源:iFinD,截止时间2026年8月3日;文中个股仅作示例,不构成实际投资建议。基金有风险,投资须谨慎。)
风险提示:本材料的信息均来源于公开资料及合法获得的相关内外部报告资料,不构成任何投资建议或对任何产品未来收益的任何保证,不代表对任何产品的投资策略、投资组合、投资回报及经营业绩等的任何承诺和预期。未来的投资可能会因外部经济状况变化(如利率、市场趋势和不同投资组合中的不同商业环境以及使用不同的投资策略)不同而产生较大差异。投资者不应以该材料取代其独立判断或仅根据该信息做出决策。请读者仅作参考,自行核实相关内容,市场有风险,投资须谨慎。
郑重声明:用户在财富号/股吧/博客等社区发表的所有信息(包括但不限于文字、视频、音频、数据及图表)仅代表个人观点,与本网站立场无关,不对您构成任何投资建议,据此操作风险自担。