九游体育2025年年初,国家能源局发布的两项通知(《分布式光伏发电开发建设管理办法》和《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》)彻底引爆了国内光伏装机市场。
1月23日,国家能源局正式印发《分布式光伏发电开发建设管理办法》,文件指出,对于本办法发布之日前已备案且于2025年5月1日前并网投产的分布式光伏发电项目,仍按原有政策执行,而5月1日后投产的工商业光伏项目将不再允许全额上网。
随后2025年2月9日,国家发展改革委、国家能源局联合印发《关于深化新能源上网电价市场化改革,促进新能源高质量发展的通知》,对于2025年6月1日之前建成并网的项目,机制电量依旧执行保障性收购,机制电价依旧执行原有政策,但不得高于煤电基准价;而6月1日后新能源项目上网电量原则上全部进入电力市场,上网电价通过市场交易形成,新能源项目可报量报价参与交易,也可接受市场形成的价格。
结合两项政策来看,可以得出“4月30日之前建成并网的项目依然享受固定电价;4月30日之后建成并网的项目,一部分无法享受固定电价;5月31日之后并网的项目,所有项目均无法享受固定电价”的结论。新能源项目全部入市后,电价将由市场供需关系决定,光伏项目收益不确定性增强,为保障收益避免复杂的收益测算及市场竞价规则,部分项目加紧建设并网,因此形成了抢装潮。
从政策发布的时间到430及531时间节点,大约有90-120天左右,窗口期较短,而集中式项目规模较大,建设时间也往往较长,在窗口期内未必能完成建设并网,且部分集中式项目为“风光大基地”或“十四五”规划项目,对电价的敏感性较低;而分布式光伏项目通常规模较小,审批流程简化,建设周期仅需1-2个月,相比集中式项目更易在政策窗口期内快速完成并网,因此成为此次抢装的主力军。
抢装潮带动了部分分布式项目需求前置,政策窗口期结束后,新项目需通过市场化交易形成电价,收益预期下降可能抑制下半年新增需求,部分省份政策细则未明确也可能加剧观望情绪。但第二、三批风光大基地项目及“十四五”装机规划仍将有效支撑2025年中国光伏装机规模,2025年H2国内装机将以集中式项目为主。
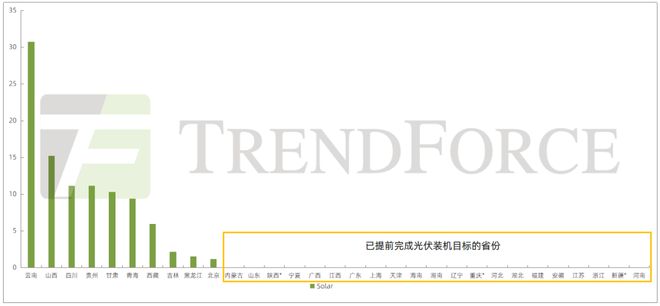
一方面,“十四五”规划据集邦咨询统计,目前中国31个省、市、自治区已全部出台了明确的新能源建设规划,2025年31个省光伏规划装机目标为 775.6 GWac,截止到2024年底,中国累计光伏装机量已达 886.66 GWac,从总量上看已超额完成“十四五”光伏装机规划,但各个省市情况不一,目前已有21个省份提前完成“十四五”光伏装机目标,在剔除已完成装机目标的省份后,2025年光伏规划增量空间仍有 99 GWac;
图:中国各省“十四五”规划下2025年光伏规划增量空间测算,Unit:GWac
第二、三批风光大基地项目也将支撑2025年光伏装机规模。2021年11月,国家发展改革委、国家能源局印发《第一批以沙漠、戈壁、荒漠地区为重点的大型风电光伏基地建设项目清单的通知》,在内蒙、青海、甘肃、宁夏、新疆等18个省(区)及新疆生产建设兵团,统筹安排50个基地项目、装机 97.36 GW。截至2024年底,第一批基地建成91.99GW、约占95%,投产90.79GW。第二批大基地项目已陆续开工建设,第三批基地项目清单已正式印发实施。近日,国家能源局新能源司司长李创军在专访中提到:2025年要落实中央经济工作会议关于加快“沙戈荒”新能源基地建设的要求,加快推动第二、第三批大基地建设,两批基地力争2025年底前建成投产5000万千瓦左右。
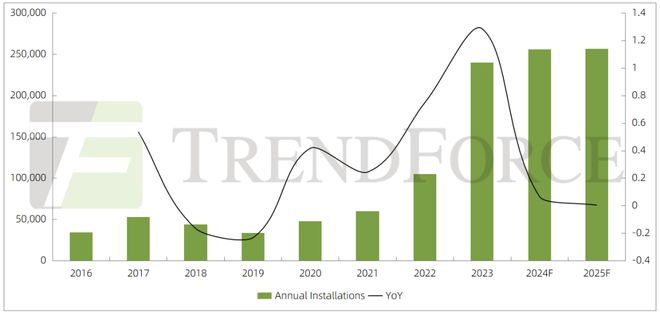
整体来看,在经历2024年光伏装机规模创历史新高后,预计2025年行业增速将呈现结构性回调,尽管面临并网消纳受限、弃光率攀升及电价下行等制约因素,但在2025年430及531抢装、“十四五”规划、第二、三批风光大基地项目以及“千家万户沐光行动”等政策驱动下,2025年中国光伏新增装机容量仍有望维持高位,预计新增装机将达257GW,同比增幅约为0.4%。
本文由TrendForce集邦咨询原创;如需转载或引用数据,请标明出处。
TrendForce集邦咨询是一家全球高科技产业研究机构,研究领域涵盖存储器、AI服务器、集成电路与半导体、晶圆代工、显示面板、LED、AR/VR、新能源(含太阳能光伏、储能和电池)、AI机器人及汽车科技等前沿科技领域。凭借多年深耕,集邦致力于为政企客户提供前瞻性的行业研究报告、产业分析、项目规划评估、企业战略咨询及品牌整合营销服务,是高科技领域值得信赖的决策伙伴。