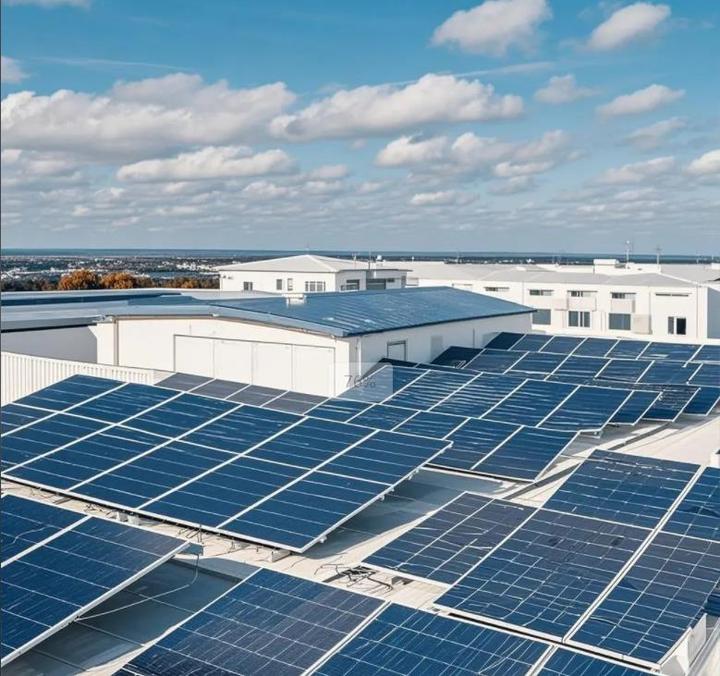
2024年,光伏行业经历了“至暗时刻”。8000亿的招商引资狂潮导致产能暴增至1100GW,远超600GW的全球需求,产能利用率跌破50%。 企业为争夺订单,组件价格战打响,甚至低于成本价10%,陷入“越卖越亏”的恶性循环。多晶硅库存积压45天,组件堆积港口,行业亏损面持续扩大。 然而,这片乌云背后,却孕育着黎明的曙光。
国家队出手,三把火点燃行业希望:政策底、市场底、技术底,共同奏响了光伏行业的复苏序曲。这一转变的起点,是7月1日中央财经委员会会议上发出的“反内卷”最高指示,将“治理低价无序竞争”上升为国家战略。此后,工信部迅速行动,要求企业上报成本价,严厉警告低于成本价销售将面临重罚。
一系列强力政策接踵而至:2025年1月,《全国统一大市场建设指引》出台,严禁地方政府利用土地、税收优惠进行恶性招商;6月新修订的《反不正当竞争法》生效,明令禁止低于成本价销售,违者最高可处以年收入5%的罚款;7月1日,中央财经委再次强调“推动落后产能退出”,工信部随即召开光伏座谈会,要求企业在7日内上报成本数据,为价格监管铺路。
北京、四川等地积极响应,出台政策补贴分布式光伏每度电0.1-0.26元,并简化备案流程,有效刺激装机量增长。 7月1日,十大光伏玻璃厂率先宣布集体减产30%,月产量降至45GW,玻璃价格应声上涨,从25元/㎡涨至28元/㎡。 随后,硅料龙头企业协鑫、通威等也采取行动,暂停报价,暗中协商限产,短短两周内,N型硅料成交价便强势反弹,突破3.71万元/吨,终结了持续18个月的下跌行情。 减产去库存效果显著,二季度行业亏损面收窄15%。
除了政策托底和减产稳价,技术创新也成为光伏行业破局的关键。BC背接触电池量产效率突破26%,较传统N型电池单瓦盈利提升0.1元,海外市场溢价更超过20%。 隆基绿能的HPBC技术已实现量产,爱旭股份的ABC电池则实现了“全背接触、无银化”,度电成本降低30%。天合光能的钙钛矿叠层组件实验室效率高达34.85%,成本比晶硅低50%,首条GW级产线已投产,并积极探索柔性组件在建筑幕墙领域的应用。迈为股份的HJT设备市占率高达60%,订单已排至2026年。
市场反应迅速。7月8日,光伏50ETF单日暴涨5.9%,主力资金集中涌入硅料、玻璃、设备三大高弹性环节。通威股份凭借低成本优势(仅2.7万元/吨),硅料价格上涨10%即可使其利润提升50%;福莱特、信义光能凭借超过50%的市场占有率,在减产提价后,二季度毛利率回升至18%;迈为股份的HJT设备订单增长200%,高测股份的切片机更是供不应求。
展望未来,尽管2025年全球光伏产能仍将达到1100GW,远高于650GW的需求,产能利用率不足60%,国金证券也警告称,若无更强力的政策支持,产能出清可能拖延至2026年。价格传导不畅也构成潜在风险。但政策底已现,技术创新持续突破,光伏行业正步入复苏轨道。 我们有理由相信,在国家政策的强力支持下,以及技术迭代的持续推动下,光伏行业将迎来新的发展机遇。 值得关注的五大潜力股包括:通威股份、福莱特、信义光能、迈为股份、高测股份,但投资需谨慎,需根据自身风险承受能力进行选择。九游官网app九游官网app